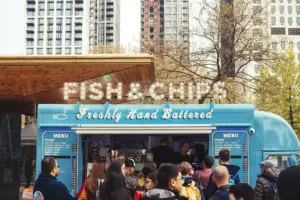


Een eigen foodtruck starten is voor veel ondernemers een droom die werkelijkheid wordt. Toch botst bijna elke starter op dezelfde horde: de financiering. Een kwalitatieve foodtruck, inclusief inrichting en keukenapparatuur, kost al snel tussen de 30.000 en 80.000 euro. Gelukkig zijn er verschillende manieren om dit bedrag bij elkaar te krijgen, elk met eigen voor- en nadelen.
Eigen middelen inzetten
De meest voor de hand liggende optie is het inzetten van eigen spaargeld. Dit heeft als groot voordeel dat je geen rente betaalt en volledig onafhankelijk blijft van externe partijen. Veel starters onderschatten echter de totale kostprijs: naast de truck zelf moet je ook rekening houden met vergunningen, verzekeringen, voorraad en marketingkosten. Een eigen inbreng van minstens 20 à 30 procent van het totale investeringsbedrag wordt bovendien vaak gevraagd wanneer je ook externe financiering zoekt.
Banklening of kmo-krediet
De klassieke weg naar financiering loopt via de bank. Een investeringskrediet of kmo-lening is geschikt voor de aankoop van de foodtruck en de uitrusting. Banken kijken hierbij naar je businessplan, je financieel plan en je persoonlijke inbreng. Als starter zonder trackrecord is het belangrijk om een overtuigend dossier voor te leggen, met realistische omzetprognoses en een duidelijke marktanalyse. Vergeet niet om ook offertes van leveranciers mee te nemen, dit geeft de bank een concreet beeld van je investering.
Waarborgen via PMV of Participatiemaatschappij Vlaanderen
Omdat starters vaak onvoldoende zekerheden kunnen bieden, kan je bij sommige banken rekenen op een waarborgregeling via PMV. Hierdoor staat de overheid gedeeltelijk garant voor je lening, wat de drempel bij de bank verlaagt.
Leasing van een foodtruck
Een alternatief voor een banklening is leasing. Je huurt de foodtruck dan voor een bepaalde periode, met de mogelijkheid om nadien aan te kopen. Dit heeft als voordeel dat je minder eigen kapitaal nodig hebt om te starten en dat je maandelijkse kosten voorspelbaar blijven. Leasing is vooral interessant als je nog niet zeker bent of het concept op lange termijn aanslaat, of als je flexibel wil blijven qua uitrusting.
Crowdfunding
Steeds meer foodtruckondernemers kiezen voor crowdfunding om hun project te financieren. Via platformen kan je kapitaal ophalen bij particulieren, in ruil voor een beloning, een korting of zelfs een aandeel in de toekomstige winst. Crowdfunding heeft als extra voordeel dat je meteen een klantenbasis opbouwt en je concept test bij een breed publiek nog voor je effectief van start gaat.
Subsidies en steunmaatregelen
Afhankelijk van je regio en situatie kom je mogelijk in aanmerking voor subsidies, bijvoorbeeld voor starters, jonge ondernemers of duurzame investeringen zoals elektrische keukenapparatuur. Informeer bij je gemeente, provincie of via VLAIO naar de mogelijkheden. Deze steun dekt zelden de volledige investering, maar kan wel een mooie aanvulling zijn op andere financieringsvormen.
Combineer verschillende financieringsvormen
In de praktijk kiezen de meeste starters voor een combinatie: eigen inbreng, een banklening en eventueel crowdfunding of een familielening. Zo spreid je het risico en vergroot je de kans dat je voldoende kapitaal verzamelt. Belangrijk is om vooraf een gedetailleerd financieel plan op te stellen, zodat je precies weet hoeveel je nodig hebt en welke financieringsmix het best bij jouw situatie past.
- Breng al je kosten in kaart, ook de verborgen kosten zoals vergunningen en verzekeringen.
- Vergelijk meerdere banken en leasingmaatschappijen voor de beste voorwaarden.
- Onderzoek lokale subsidies voordat je je financieringsplan definitief maakt.
Met een doordacht plan en de juiste mix van financieringsbronnen staat niets je nog in de weg om met je foodtruck van start te gaan.
Foto: James Frid via Pexels